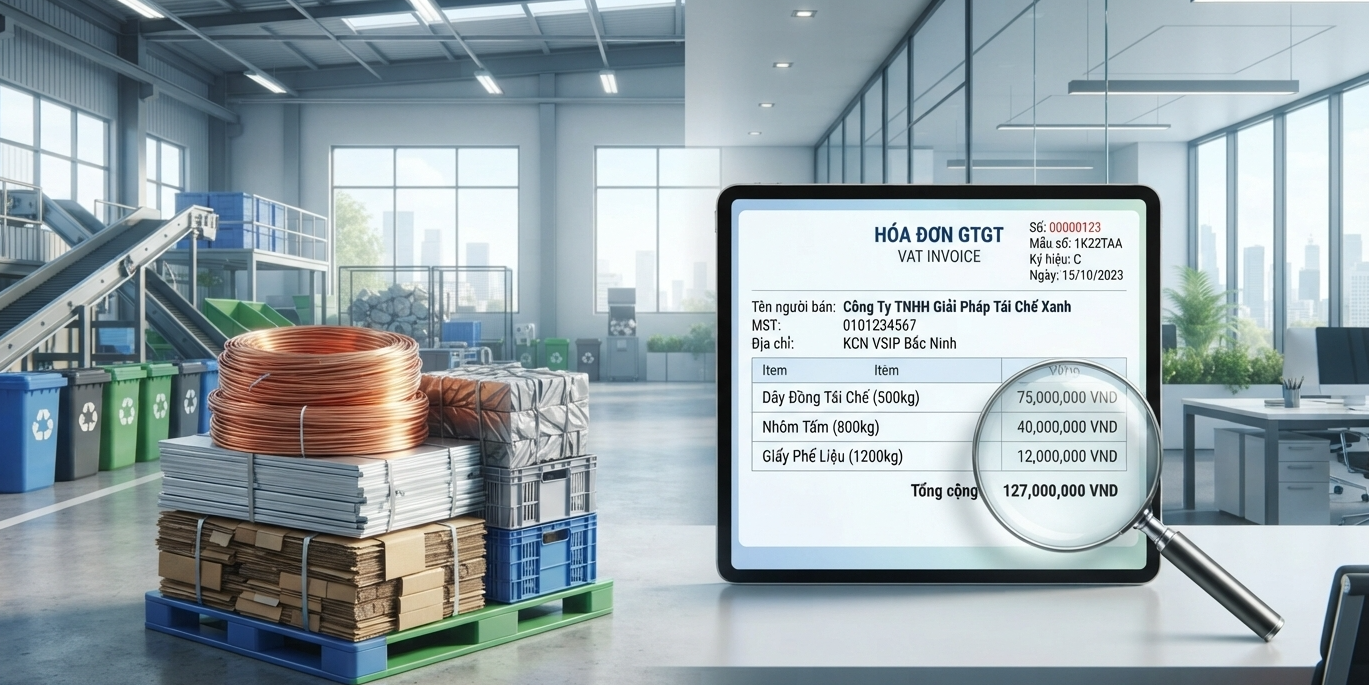
Với doanh nghiệp, phế liệu phát sinh từ sản xuất vẫn là hàng hóa được bán ra, và việc bán cần được ghi nhận đầy đủ trong sổ sách kế toán. Bài viết này giải thích những điểm thường gặp, mang tính tham khảo; bạn nên trao đổi thêm với kế toán hoặc cơ quan thuế để áp dụng đúng cho trường hợp của mình.
Thứ nhất, chứng từ bán hàng. Khi bán phế liệu, doanh nghiệp thường lập hóa đơn bán hàng cho bên mua (nếu bên mua là doanh nghiệp) hoặc ghi nhận theo quy định hiện hành về hóa đơn điện tử. Bên mua cần có thông tin về tên, mã số thuế và địa chỉ của doanh nghiệp bán để lập chứng từ đúng.
Thứ hai, biên bản cân và bảng kê. Dù hóa đơn chỉ ghi tổng hợp, bạn nên giữ biên bản cân và bảng kê từng loại hàng, vì đó là căn cứ đối chiếu số lượng và đơn giá khi kế toán hoặc kiểm toán rà soát.
Thứ ba, hình thức thanh toán. Với giao dịch có giá trị lớn, nên thanh toán chuyển khoản để có chứng từ ngân hàng. Quy định hiện hành yêu cầu thanh toán không dùng tiền mặt đối với hóa đơn có giá trị từ ngưỡng nhất định thì mới được khấu trừ thuế, nên doanh nghiệp cần kiểm tra mức ngưỡng đang áp dụng.
Thứ tư, ghi nhận tài sản thanh lý. Máy móc, thiết bị đã khấu hao hoặc hỏng, khi thanh lý cần có quyết định thanh lý và biên bản của doanh nghiệp, sau đó mới bán cho đơn vị thu mua.
Phế Liệu Hưng Thịnh hỗ trợ doanh nghiệp về biên bản cân, bảng kê và xuất chứng từ theo yêu cầu. Doanh nghiệp cần xuất hóa đơn VAT vui lòng báo trước khi giao hàng để hai bên thống nhất thông tin và hồ sơ.